Domain eintritts-gutscheine.de kaufen?
Wir ziehen mit dem Projekt
eintritts-gutscheine.de um.
Sind Sie am Kauf der Domain
eintritts-gutscheine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eintritts-gutscheine.de kaufen?
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **


Ähnliche Suchbegriffe für Cashflow-Rechnung
Top-Angebote
Produkte zum Begriff Cashflow-Rechnung:
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie weit liegen Angebot und Rechnung auseinander?
Die Differenz zwischen Angebot und Rechnung kann stark variieren und hängt von verschiedenen Faktoren ab. In einigen Fällen können Angebot und Rechnung nahezu identisch sein, während es in anderen Fällen größere Unterschiede geben kann. Diese Unterschiede können durch zusätzliche Leistungen oder Materialien, Änderungen während der Ausführung oder andere unvorhergesehene Umstände verursacht werden. Es ist wichtig, dass beide Parteien die Rechnung sorgfältig prüfen, um sicherzustellen, dass sie mit dem vereinbarten Angebot übereinstimmt. **
-
Wie weit dürfen Angebot und Rechnung abweichen?
Wie weit Angebot und Rechnung voneinander abweichen dürfen, hängt von verschiedenen Faktoren ab. Grundsätzlich sollten Angebot und Rechnung übereinstimmen, um Missverständnisse und Streitigkeiten zu vermeiden. Abweichungen können jedoch in bestimmten Fällen akzeptabel sein, solange sie klar und nachvollziehbar begründet sind. Es ist ratsam, im Vorfeld alle Details und Konditionen schriftlich festzuhalten, um Unstimmigkeiten zu vermeiden. Bei größeren Abweichungen sollte im Zweifelsfall Rücksprache mit dem Kunden gehalten werden, um Missverständnisse zu klären und eine einvernehmliche Lösung zu finden. **
-
Kann ein Angebot in Rechnung gestellt werden?
Ein Angebot kann normalerweise nicht in Rechnung gestellt werden, da es lediglich eine unverbindliche Preisangabe oder Kostenschätzung darstellt. Erst wenn das Angebot angenommen und ein Vertrag geschlossen wurde, kann eine Rechnung erstellt werden. Die Rechnung basiert dann auf den vereinbarten Konditionen und Leistungen im Vertrag. Es ist wichtig, dass alle Parteien klar kommunizieren und vereinbaren, wann und wie eine Rechnung gestellt werden soll, um Missverständnisse zu vermeiden. In der Regel wird eine Rechnung nach Abschluss der vereinbarten Leistungen oder Lieferungen erstellt. **
-
Was tun wenn Rechnung höher als Angebot?
Was tun, wenn die Rechnung höher ausfällt als das ursprüngliche Angebot? Zunächst sollte man die Rechnung genau prüfen und sicherstellen, dass alle Positionen korrekt berechnet wurden. Anschließend sollte man Kontakt mit dem Anbieter aufnehmen und die Differenz erklären. Es ist wichtig, sachlich zu bleiben und alle relevanten Informationen bereitzuhalten, um eine Lösung zu finden. Möglicherweise kann man sich auf einen neuen Preis einigen oder eine Rückerstattung für zu viel gezahlte Beträge erhalten. Sollte keine Einigung erzielt werden können, kann man sich an Verbraucherschutzorganisationen oder Schlichtungsstellen wenden. **
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
Wie berechnet man Cashflow?
Um den Cashflow zu berechnen, müssen zunächst die Einnahmen und Ausgaben eines Unternehmens erfasst werden. Der Cashflow wird dann als Differenz zwischen den Einnahmen und den Ausgaben innerhalb eines bestimmten Zeitraums berechnet. Man addiert die Einnahmen, wie z.B. Umsätze, Zinserträge und Investitionen, und subtrahiert davon die Ausgaben, wie z.B. Löhne, Materialkosten und Steuern. Der Cashflow gibt Aufschluss darüber, wie liquide ein Unternehmen ist und wie gut es in der Lage ist, seine laufenden Verpflichtungen zu erfüllen. **
Top-Angebote
Produkte zum Begriff Cashflow-Rechnung:
-
Cashflow Rechnung mit System, Taschenbuch von Marco Fontana, Springer Fachmedien Wiesbaden GmbH, 978-3-658-40718-6Cashflow Rechnung Mit System, Taschenbuch Von Marco Fontana, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-40718-6, Seitenanzahl: 41037,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interdependenzen zwischen Unternehmensplanung und Unternehmensbewertung. Finanz- und Cashflow-Planung durch das Discounted-Cashflow-Verfahren,Interdependenzen Zwischen Unternehmensplanung Und Unternehmensbewertung. Finanz- Und Cashflow-planung Durch Das Discounted-cashflow-verfahren, Taschenbuch Von Philipp Stücker, Grin, 978-3-346-26064-2, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zusammenhang haben die GuV-Bilanz und die Cashflow-Rechnung?
Die GuV (Gewinn- und Verlustrechnung) zeigt das Ergebnis eines Unternehmens für einen bestimmten Zeitraum, während die Bilanz den finanziellen Zustand des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Der Cashflow hingegen gibt an, wie viel Geld in das Unternehmen fließt und wie viel Geld aus dem Unternehmen herausfließt. Alle drei Finanzberichte sind miteinander verbunden und bieten zusammen ein umfassendes Bild der finanziellen Leistungsfähigkeit eines Unternehmens. **
-
Warum stehen Investitionen in der Cashflow-Rechnung, aber nicht in der GuV?
Investitionen stehen in der Cashflow-Rechnung, da sie den Geldfluss eines Unternehmens widerspiegeln. Die Cashflow-Rechnung zeigt, wie viel Geld ein Unternehmen durch seine operativen Aktivitäten generiert, wie viel es für Investitionen ausgibt und wie viel es durch Finanzierungsaktivitäten einnimmt. Auf der anderen Seite werden Investitionen nicht in der Gewinn- und Verlustrechnung (GuV) ausgewiesen, da die GuV den Gewinn oder Verlust eines Unternehmens aufzeigt, der durch Umsätze und Kosten erzielt wird, jedoch nicht den tatsächlichen Geldfluss. **
-
Wie weit liegen Angebot und Rechnung auseinander?
Die Differenz zwischen Angebot und Rechnung kann stark variieren und hängt von verschiedenen Faktoren ab. In einigen Fällen können Angebot und Rechnung nahezu identisch sein, während es in anderen Fällen größere Unterschiede geben kann. Diese Unterschiede können durch zusätzliche Leistungen oder Materialien, Änderungen während der Ausführung oder andere unvorhergesehene Umstände verursacht werden. Es ist wichtig, dass beide Parteien die Rechnung sorgfältig prüfen, um sicherzustellen, dass sie mit dem vereinbarten Angebot übereinstimmt. **
-
Wie weit dürfen Angebot und Rechnung abweichen?
Wie weit Angebot und Rechnung voneinander abweichen dürfen, hängt von verschiedenen Faktoren ab. Grundsätzlich sollten Angebot und Rechnung übereinstimmen, um Missverständnisse und Streitigkeiten zu vermeiden. Abweichungen können jedoch in bestimmten Fällen akzeptabel sein, solange sie klar und nachvollziehbar begründet sind. Es ist ratsam, im Vorfeld alle Details und Konditionen schriftlich festzuhalten, um Unstimmigkeiten zu vermeiden. Bei größeren Abweichungen sollte im Zweifelsfall Rücksprache mit dem Kunden gehalten werden, um Missverständnisse zu klären und eine einvernehmliche Lösung zu finden. **
Ähnliche Suchbegriffe für Cashflow-Rechnung
-
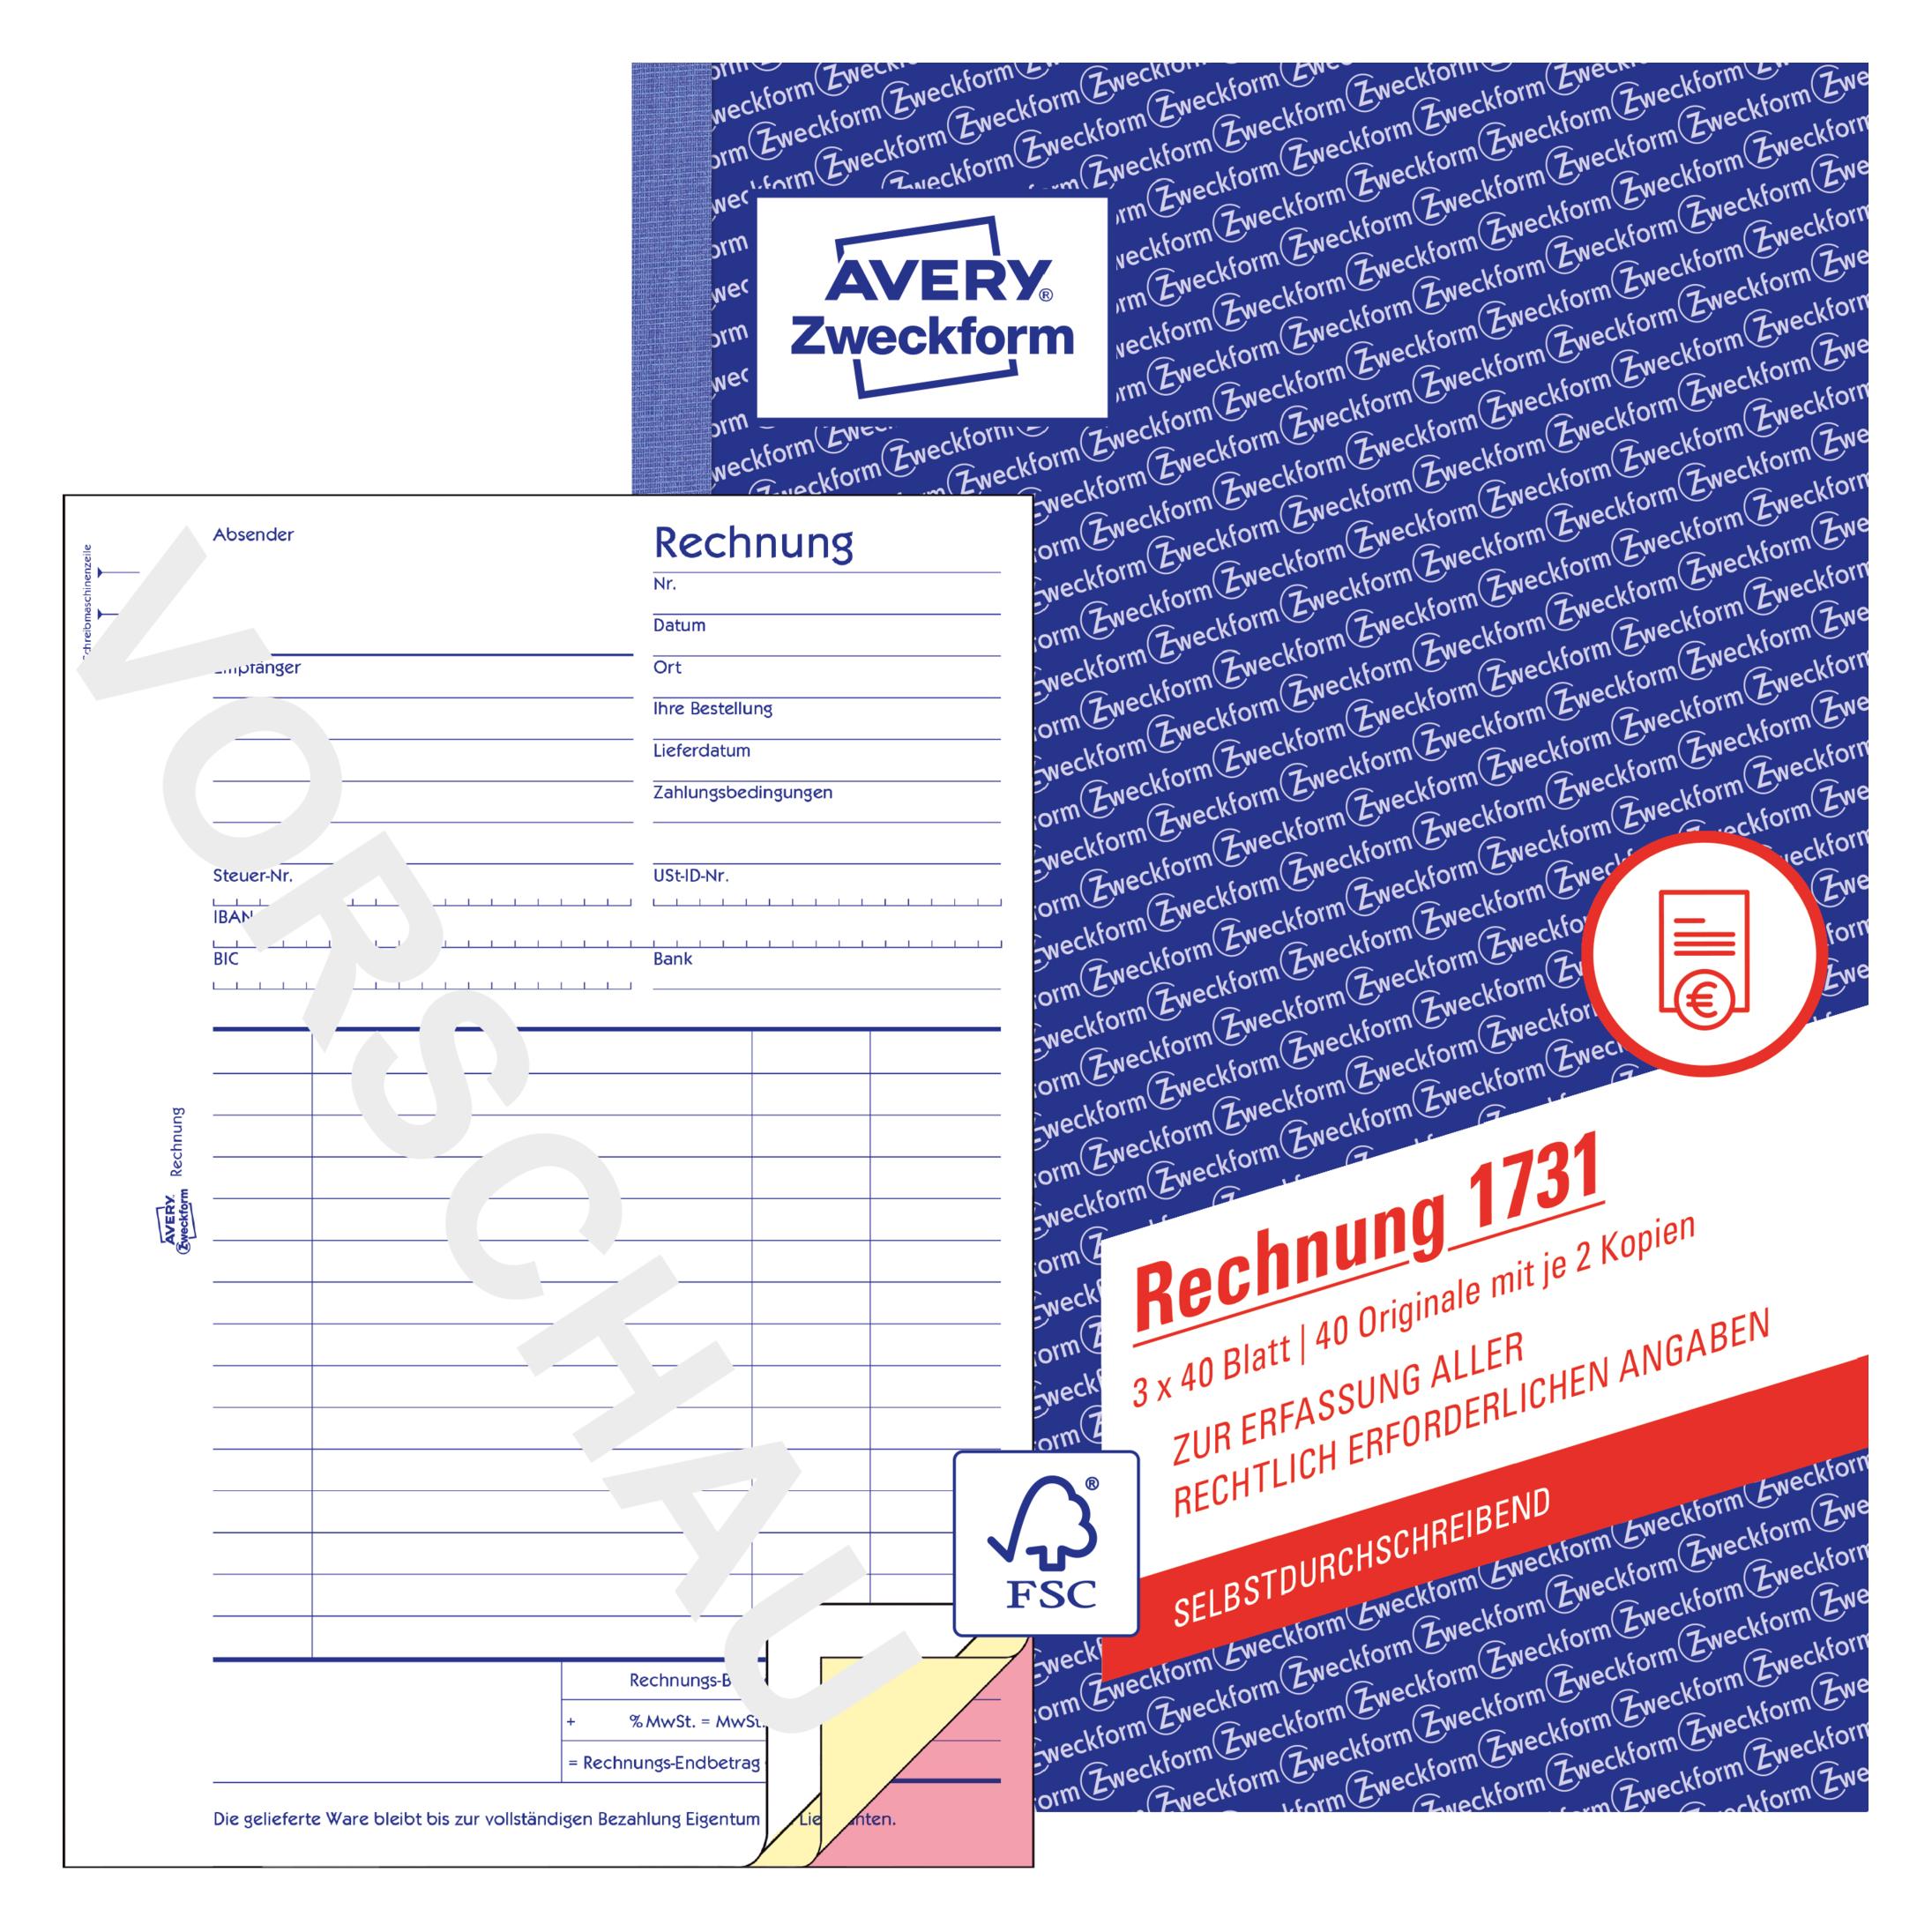
Avery, Formular, RechnungDer Rechnungsblock von Avery Zweckform ist eine praktische Lösung für Kleinunternehmer, die eine einfache und effiziente Möglichkeit zur Erstellung von Rechnungen benötigen. Mit einem Format von DIN A5 ist dieser Block handlich und ideal für den Einsatz im Büro oder unterwegs. Das Papier hat ein Gewicht von 54 g/qm und ist chlorfrei gebleicht, was umweltfreundlich ist. Die selbstdurchschreibende Ausführung ermöglicht es, mehrere Kopien einer Rechnung gleichzeitig zu erstellen, während die Mikroperforation das Abtrennen der Blätter erleichtert. Zudem ist der Block mit einer Abheftlochung ausgestattet, sodass die Rechnungen problemlos in Ordnern abgeheftet werden können. Die Verwendung ist sowohl mit der Hand als auch mit einer Schreibmaschine möglich, was Flexibilität bei der Erstellung der Rechnungen bietet. - Selbstdurchschreibend für einfache Kopien - Mikroperforation für leichtes Abtrennen - Chlorfrei gebleichtes Papier für Umweltfreundlichkeit - Abheftlochung für einfache Archivierung.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Angebot in Rechnung gestellt werden?
Ein Angebot kann normalerweise nicht in Rechnung gestellt werden, da es lediglich eine unverbindliche Preisangabe oder Kostenschätzung darstellt. Erst wenn das Angebot angenommen und ein Vertrag geschlossen wurde, kann eine Rechnung erstellt werden. Die Rechnung basiert dann auf den vereinbarten Konditionen und Leistungen im Vertrag. Es ist wichtig, dass alle Parteien klar kommunizieren und vereinbaren, wann und wie eine Rechnung gestellt werden soll, um Missverständnisse zu vermeiden. In der Regel wird eine Rechnung nach Abschluss der vereinbarten Leistungen oder Lieferungen erstellt. **
-
Was tun wenn Rechnung höher als Angebot?
Was tun, wenn die Rechnung höher ausfällt als das ursprüngliche Angebot? Zunächst sollte man die Rechnung genau prüfen und sicherstellen, dass alle Positionen korrekt berechnet wurden. Anschließend sollte man Kontakt mit dem Anbieter aufnehmen und die Differenz erklären. Es ist wichtig, sachlich zu bleiben und alle relevanten Informationen bereitzuhalten, um eine Lösung zu finden. Möglicherweise kann man sich auf einen neuen Preis einigen oder eine Rückerstattung für zu viel gezahlte Beträge erhalten. Sollte keine Einigung erzielt werden können, kann man sich an Verbraucherschutzorganisationen oder Schlichtungsstellen wenden. **
-
Ist Cashflow gleich Gewinn?
Ist Cashflow gleich Gewinn? Nein, Cashflow und Gewinn sind zwei unterschiedliche Kennzahlen in der Finanzbuchhaltung. Der Cashflow bezieht sich auf den tatsächlichen Geldzufluss und -abfluss eines Unternehmens, während der Gewinn den Überschuss der Einnahmen über die Ausgaben darstellt. Es ist möglich, dass ein Unternehmen einen positiven Cashflow hat, aber keinen Gewinn erzielt, wenn beispielsweise hohe Abschreibungen die Gewinne mindern. Umgekehrt kann ein Unternehmen Gewinn erwirtschaften, aber aufgrund von verzögerten Zahlungen oder Investitionen einen negativen Cashflow haben. Daher ist es wichtig, sowohl den Cashflow als auch den Gewinn eines Unternehmens zu analysieren, um ein umfassendes Bild seiner finanziellen Leistungsfähigkeit zu erhalten. **
-
Wie berechnet man Cashflow?
Um den Cashflow zu berechnen, müssen zunächst die Einnahmen und Ausgaben eines Unternehmens erfasst werden. Der Cashflow wird dann als Differenz zwischen den Einnahmen und den Ausgaben innerhalb eines bestimmten Zeitraums berechnet. Man addiert die Einnahmen, wie z.B. Umsätze, Zinserträge und Investitionen, und subtrahiert davon die Ausgaben, wie z.B. Löhne, Materialkosten und Steuern. Der Cashflow gibt Aufschluss darüber, wie liquide ein Unternehmen ist und wie gut es in der Lage ist, seine laufenden Verpflichtungen zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.